
Logiciel de caisse certifié, attestation de l’éditeur, échéance au 31 août, contrôle des terminaux de paiement… Les règles applicables aux caisses ont beaucoup évolué ces derniers mois, au point qu’il peut devenir difficile pour un restaurateur de savoir ce qui est réellement obligatoire.
L’année 2026 a notamment été marquée par un important changement de cap. La disparition programmée de l’attestation fournie par l’éditeur a finalement été annulée. Dans le même temps, les moyens de contrôle de l’administration fiscale ont été renforcés.
Voici ce qu’un restaurant utilisant un logiciel ou un système de caisse doit retenir en août 2026.
Sommaire
Un logiciel de caisse n’est pas obligatoire dans tous les restaurants
Premier point souvent mal compris : la loi n’oblige pas un commerçant ou un restaurateur à acheter une caisse enregistreuse ou un logiciel de caisse.
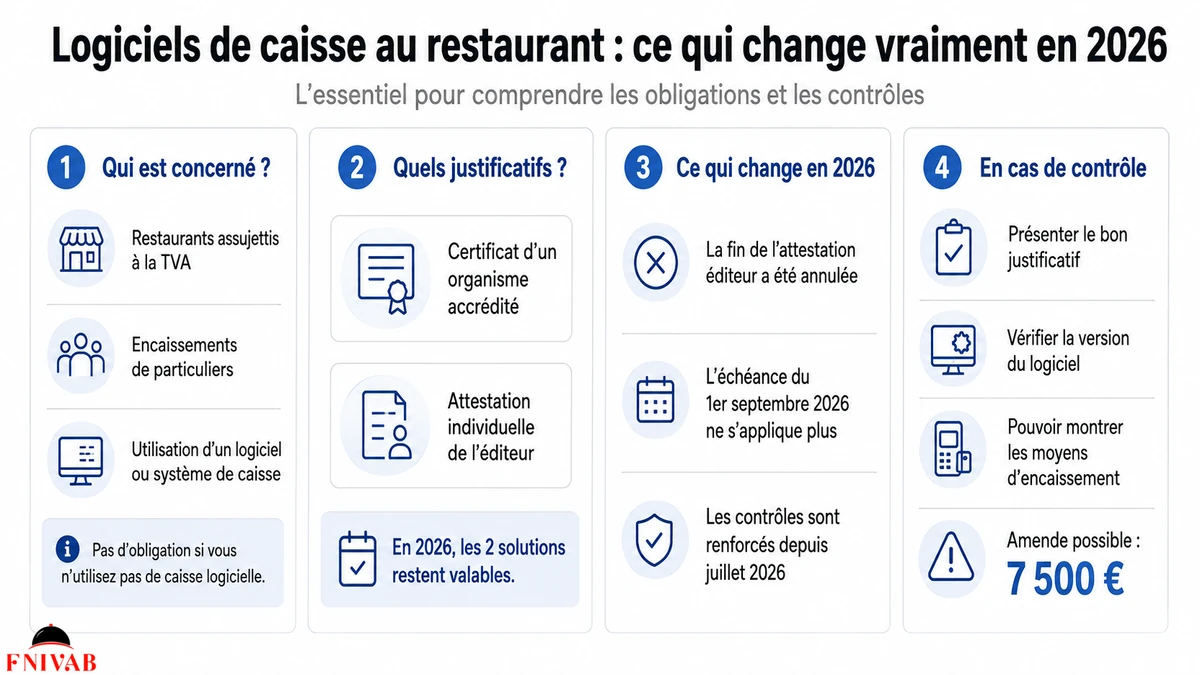
L’obligation s’applique lorsque le professionnel est assujetti à la TVA, réalise des opérations avec des particuliers et choisit d’enregistrer les règlements au moyen d’un logiciel ou système de caisse.
Dans un restaurant classique encaissant les additions de ses clients avec une caisse informatisée, la situation entre donc généralement dans le champ du dispositif.
À l’inverse, les professionnels bénéficiant de la franchise en base de TVA ou réalisant exclusivement des opérations exonérées de TVA ne sont notamment pas soumis à cette obligation. Un établissement travaillant exclusivement avec des professionnels et facturant toutes ses prestations se trouve également hors du dispositif.
Que doit garantir le logiciel utilisé ?
L’objectif de la réglementation est principalement de lutter contre la dissimulation de recettes et la fraude à la TVA. Le logiciel ne doit donc pas permettre de supprimer discrètement une addition ou de modifier après coup un encaissement sans en conserver la trace.
La réglementation impose quatre grandes caractéristiques :
- l’inaltérabilité des données enregistrées ;
- leur sécurisation et la traçabilité des éventuelles modifications ;
- la conservation des données et des informations récapitulatives ;
- leur archivage dans des conditions permettant de préserver leur intégrité.
Il ne suffit donc pas qu’un logiciel permette d’imprimer des tickets ou de calculer le chiffre d’affaires quotidien. Il doit aussi respecter ces exigences techniques liées à la conservation des encaissements.
L’échéance du 31 août 2026 a finalement disparu
C’est le principal changement de l’année.
La loi de finances pour 2025 avait prévu de supprimer la possibilité de démontrer la conformité d’un logiciel grâce à une simple attestation individuelle produite par son éditeur. À terme, seul un certificat délivré par un organisme accrédité devait être accepté.
La mise en œuvre de cette réforme avait d’abord été programmée au 1er mars 2026, puis repoussée au 1er septembre 2026. Les éditeurs disposaient donc jusqu’au 31 août pour obtenir la certification nécessaire.
Mais la loi de finances pour 2026 a finalement changé la règle. Depuis le 21 février 2026, le Code général des impôts autorise de nouveau les deux solutions.
Un logiciel de caisse peut donc actuellement être justifié soit par un certificat délivré à l’éditeur par un organisme accrédité, soit par une attestation individuelle établie par l’éditeur du logiciel.
La perspective selon laquelle tous les restaurants auraient impérativement dû disposer d’un logiciel certifié par un organisme indépendant à partir du 1er septembre 2026 n’est donc plus d’actualité.
Attention : l’attestation doit être individuelle
 Le retour de l’attestation éditeur ne signifie pas qu’une simple phrase affichée sur le site du fournisseur suffit.
L’attestation doit correspondre au logiciel utilisé, identifier sa version et être établie pour l’entreprise concernée. Une mention générale dans les conditions de vente indiquant que le logiciel est « conforme à la législation » ne constitue pas, à elle seule, l’attestation individuelle demandée par l’administration.
En pratique, le restaurateur doit donc s’assurer qu’il dispose bien d’un document correspondant à sa version du logiciel. Celui-ci peut être transmis spontanément par l’éditeur ou demandé par l’utilisateur.
Une nouvelle version majeure, lorsqu’elle modifie les mécanismes permettant de garantir l’inaltérabilité, la sécurisation, la conservation ou l’archivage des données, peut nécessiter un nouveau justificatif.
Ce n’est pas au restaurateur de faire certifier son logiciel
Autre source fréquente de confusion : un restaurant utilisant un logiciel commercial classique n’a pas à contacter lui-même un organisme certificateur.
C’est l’éditeur du logiciel de caisse qui peut faire certifier son produit par un organisme accrédité. Il transmet ensuite le certificat aux entreprises utilisant la solution.
L’autre possibilité consiste pour cet éditeur à établir l’attestation individuelle prévue par la réglementation.
La responsabilité du restaurateur consiste surtout à vérifier qu’il utilise une solution conforme et qu’il est capable de présenter le document correspondant à son logiciel et à sa version en cas de contrôle.
Un logiciel développé en interne est un cas particulier
La situation devient plus complexe lorsqu’un restaurateur, une chaîne ou un groupe utilise un logiciel développé spécialement pour ses propres besoins.
Un assujetti ne peut normalement pas se délivrer à lui-même l’attestation individuelle permettant de justifier la conformité de son propre logiciel. Une exception existe lorsque son activité réelle est elle-même une activité d’édition de logiciels ou de systèmes de caisse.
Dans les autres cas, un logiciel développé par l’entreprise pour ses propres besoins doit passer par la certification d’un organisme accrédité.
Cette règle concerne surtout les groupes disposant d’outils informatiques internes. Un restaurant indépendant utilisant une solution commerciale du marché doit avant tout se tourner vers son fournisseur.
Le terminal de paiement bancaire n’est pas un logiciel de caisse
Il faut aussi distinguer la caisse du terminal utilisé pour encaisser une carte bancaire.
Un TPE qui se contente de lire la carte, d’enregistrer la transaction bancaire et de communiquer avec le réseau de paiement n’est pas, à lui seul, considéré comme un logiciel de caisse soumis à l’obligation de certification.
En revanche, si le restaurant dispose parallèlement d’un logiciel enregistrant les additions et les règlements, c’est bien ce système de caisse qui doit respecter les obligations prévues par la réglementation.
Le mode de règlement ne change pas cette règle : les opérations enregistrées par le logiciel peuvent être payées en espèces, par carte, par chèque, par virement ou par un autre moyen.
Depuis juillet 2026, les contrôles des moyens de paiement sont renforcés
Une autre évolution importante est entrée en vigueur pendant l’été 2026. Depuis le 1er juillet, les agents de l’administration fiscale disposent de pouvoirs plus précis lors des contrôles inopinés des systèmes de caisse.
Ils peuvent intervenir dans les locaux professionnels entre 8 heures et 20 heures, ou en dehors de cette plage pendant les heures d’activité de l’établissement.
Ils peuvent notamment relever les références des logiciels ou systèmes de caisse utilisés, mais également demander la présentation des terminaux et systèmes de paiement électronique servant à encaisser les clients. L’administration peut aussi relever les identifiants des comptes bancaires sur lesquels sont versées les sommes encaissées.
Pour un restaurant, cela signifie qu’un contrôle peut désormais rapprocher plus facilement le système de caisse des différents moyens de paiement utilisés pendant le service.
Une amende de 7 500 euros en cas de défaut de justificatif
Les sanctions sont suffisamment élevées pour qu’un restaurateur ait intérêt à vérifier ses documents avant un éventuel contrôle.
Un professionnel soumis à l’obligation et incapable de justifier la conformité de son logiciel par le document requis encourt une amende de 7 500 euros par logiciel ou système de caisse concerné.
La réglementation prévoit cependant une procédure permettant au professionnel de fournir ses observations et les justificatifs demandés. Lorsque l’amende est effectivement appliquée, l’entreprise dispose ensuite de 60 jours pour se mettre en conformité. À défaut, la même sanction peut être appliquée à nouveau.
Depuis l’été 2026, refuser de présenter aux agents les terminaux ou systèmes de paiement électronique demandés lors du contrôle peut également entraîner une amende de 7 500 euros par appareil non présenté.
Que doit vérifier un restaurateur en pratique ?
Il n’est donc pas nécessaire de changer précipitamment de caisse à cause d’une prétendue échéance au 1er septembre 2026. En revanche, quelques vérifications simples permettent d’éviter une mauvaise surprise :
- identifier précisément le logiciel et la version actuellement utilisés ;
- demander à l’éditeur le certificat ou l’attestation individuelle correspondant à cette version ;
- conserver ce document de manière facilement accessible en cas de contrôle ;
- vérifier après une mise à jour importante que le justificatif reste valable.
Le ministère de l’Économie rappelle les règles applicables dans sa documentation consacrée à la conformité des logiciels et systèmes de caisse. Le lien est particulièrement utile pour vérifier les évolutions futures d’une réglementation qui a déjà changé plusieurs fois en peu de temps.
En 2026, moins de contraintes sur la certification mais davantage de contrôle
L’année 2026 aboutit finalement à une situation assez différente de celle annoncée quelques mois auparavant. Les restaurateurs ne sont plus confrontés à la disparition de l’attestation éditeur au 1er septembre : les deux modes de justification restent possibles.
Cette souplesse ne signifie toutefois pas un relâchement du contrôle. La conformité des données d’encaissement reste obligatoire et les pouvoirs de vérification de l’administration ont au contraire été renforcés durant l’été.
Pour un restaurant déjà équipé d’une solution de caisse reconnue, la priorité n’est donc généralement pas de remplacer son matériel. Elle consiste plutôt à vérifier que la solution utilisée respecte toujours les exigences fiscales et surtout à conserver le bon justificatif correspondant à la version installée.